
前言:县城便利店加盟正在换打法:先到直营店当一两个月店长摸清客流与毛利,再决定投不投。本文拆解下沉市场零售的增长数据、国企供应链合作模式与县域消费政策红利,也讲清老店挂招牌接入集采供应链的路径,以及加盟风险与免责细节,帮你把账自己算清楚,再决定行动。
前两天晚上刷手机,刷到一条招商信息,云南陆良,一个便利店品牌在县城找加盟商。
说实话,我差点就划走了。
便利店招商嘛,谁没见过。朋友圈里隔三差五就有一条,不是「零门槛躺赚」就是「总部带你飞」,套路熟得都能背下来了。
但这条信息,我往下滑了两屏,停住了。
因为里面有一句话是这样的,你可以先不加盟,先到直营店当一两个月店长,亲身参与日常经营,把真实的客流、毛利、运营节奏都摸一遍,再决定投不投。
我当时就愣了一下。
加盟广告劝你去打工,这事儿本身就挺离谱的。就像相亲资料不夸自己条件多好,反而先劝你处处看试试合不合得来。
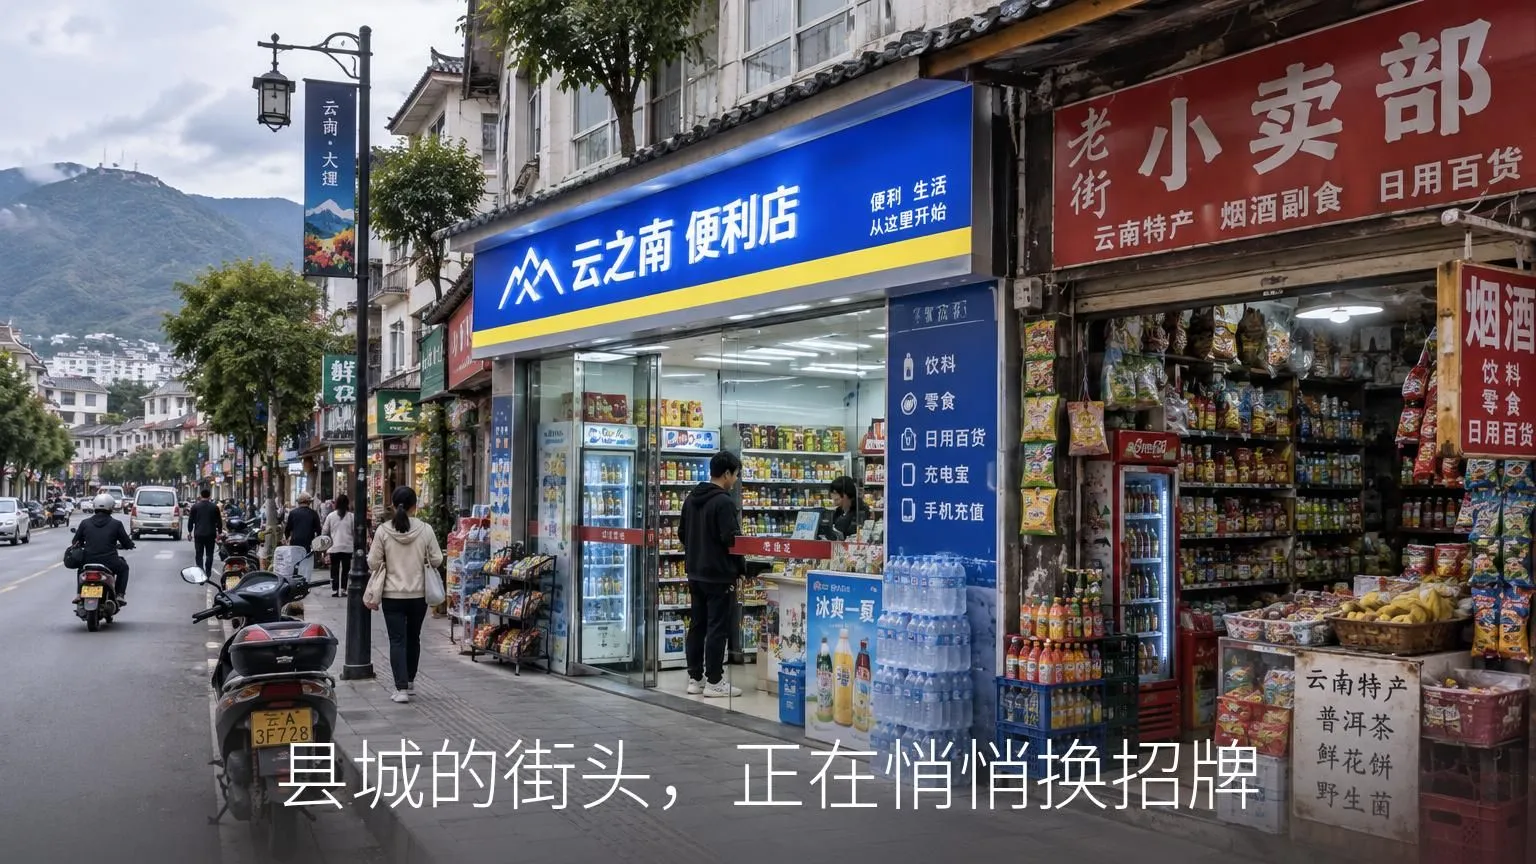
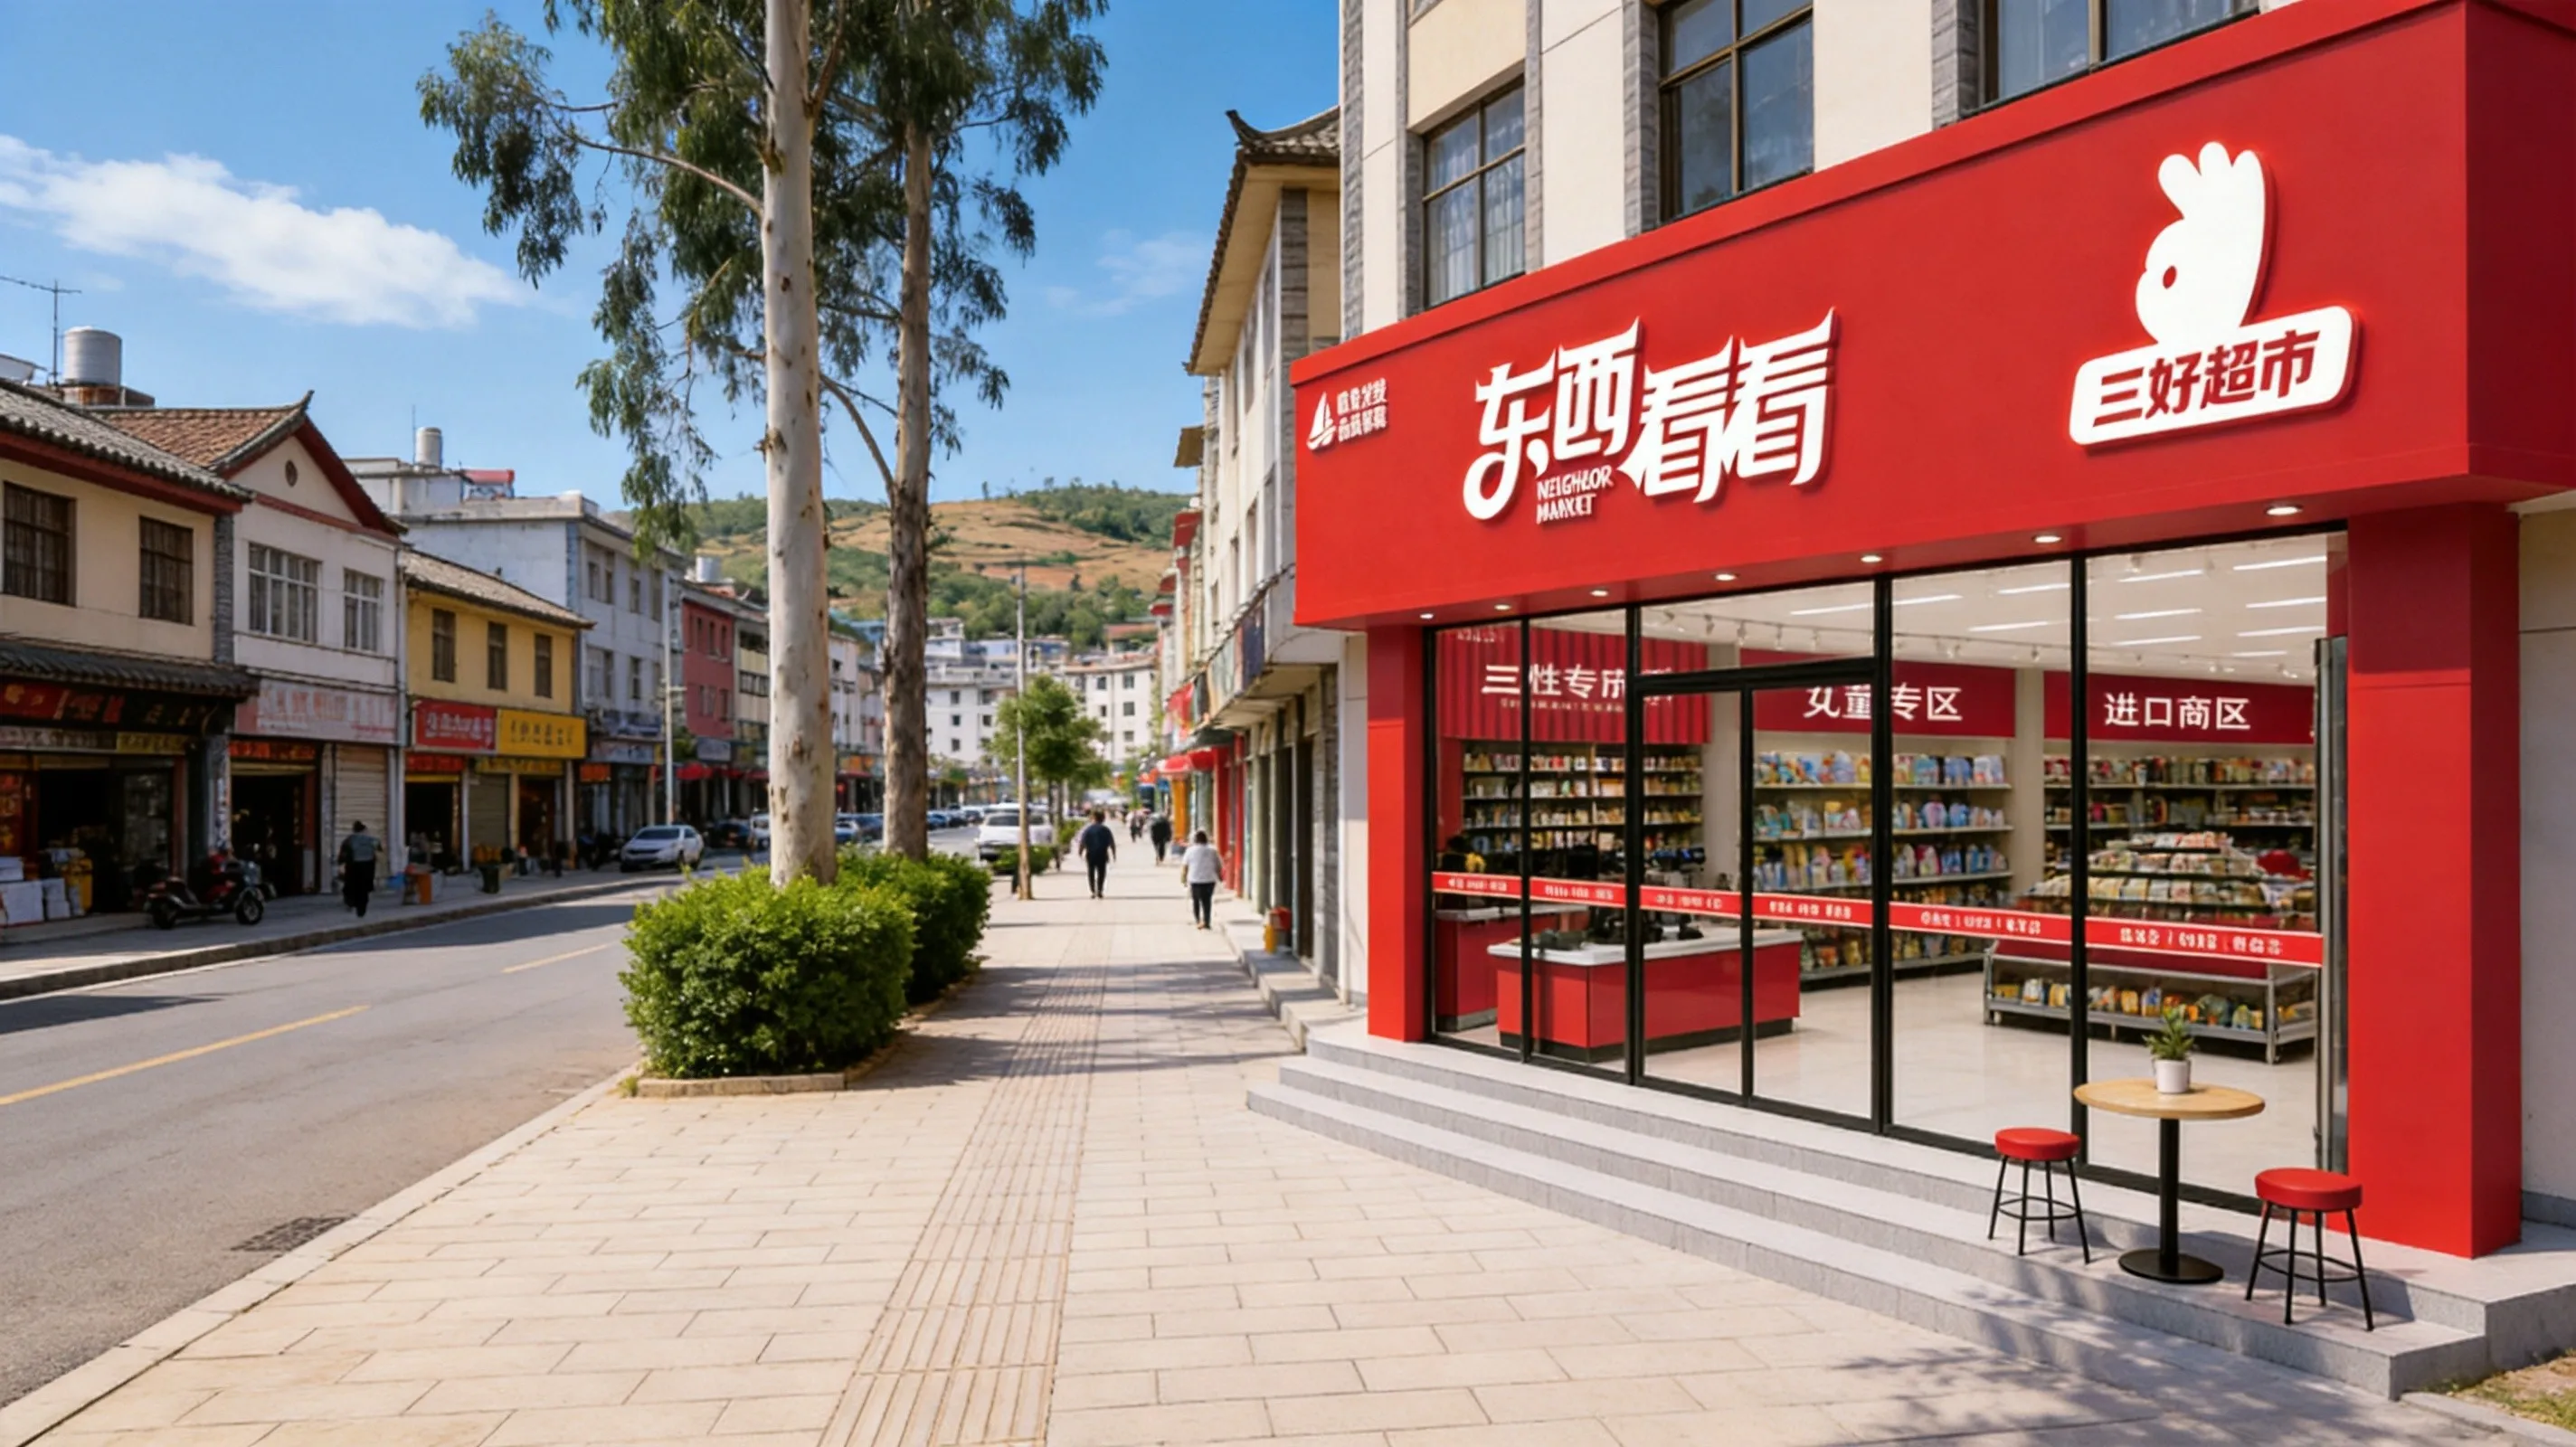
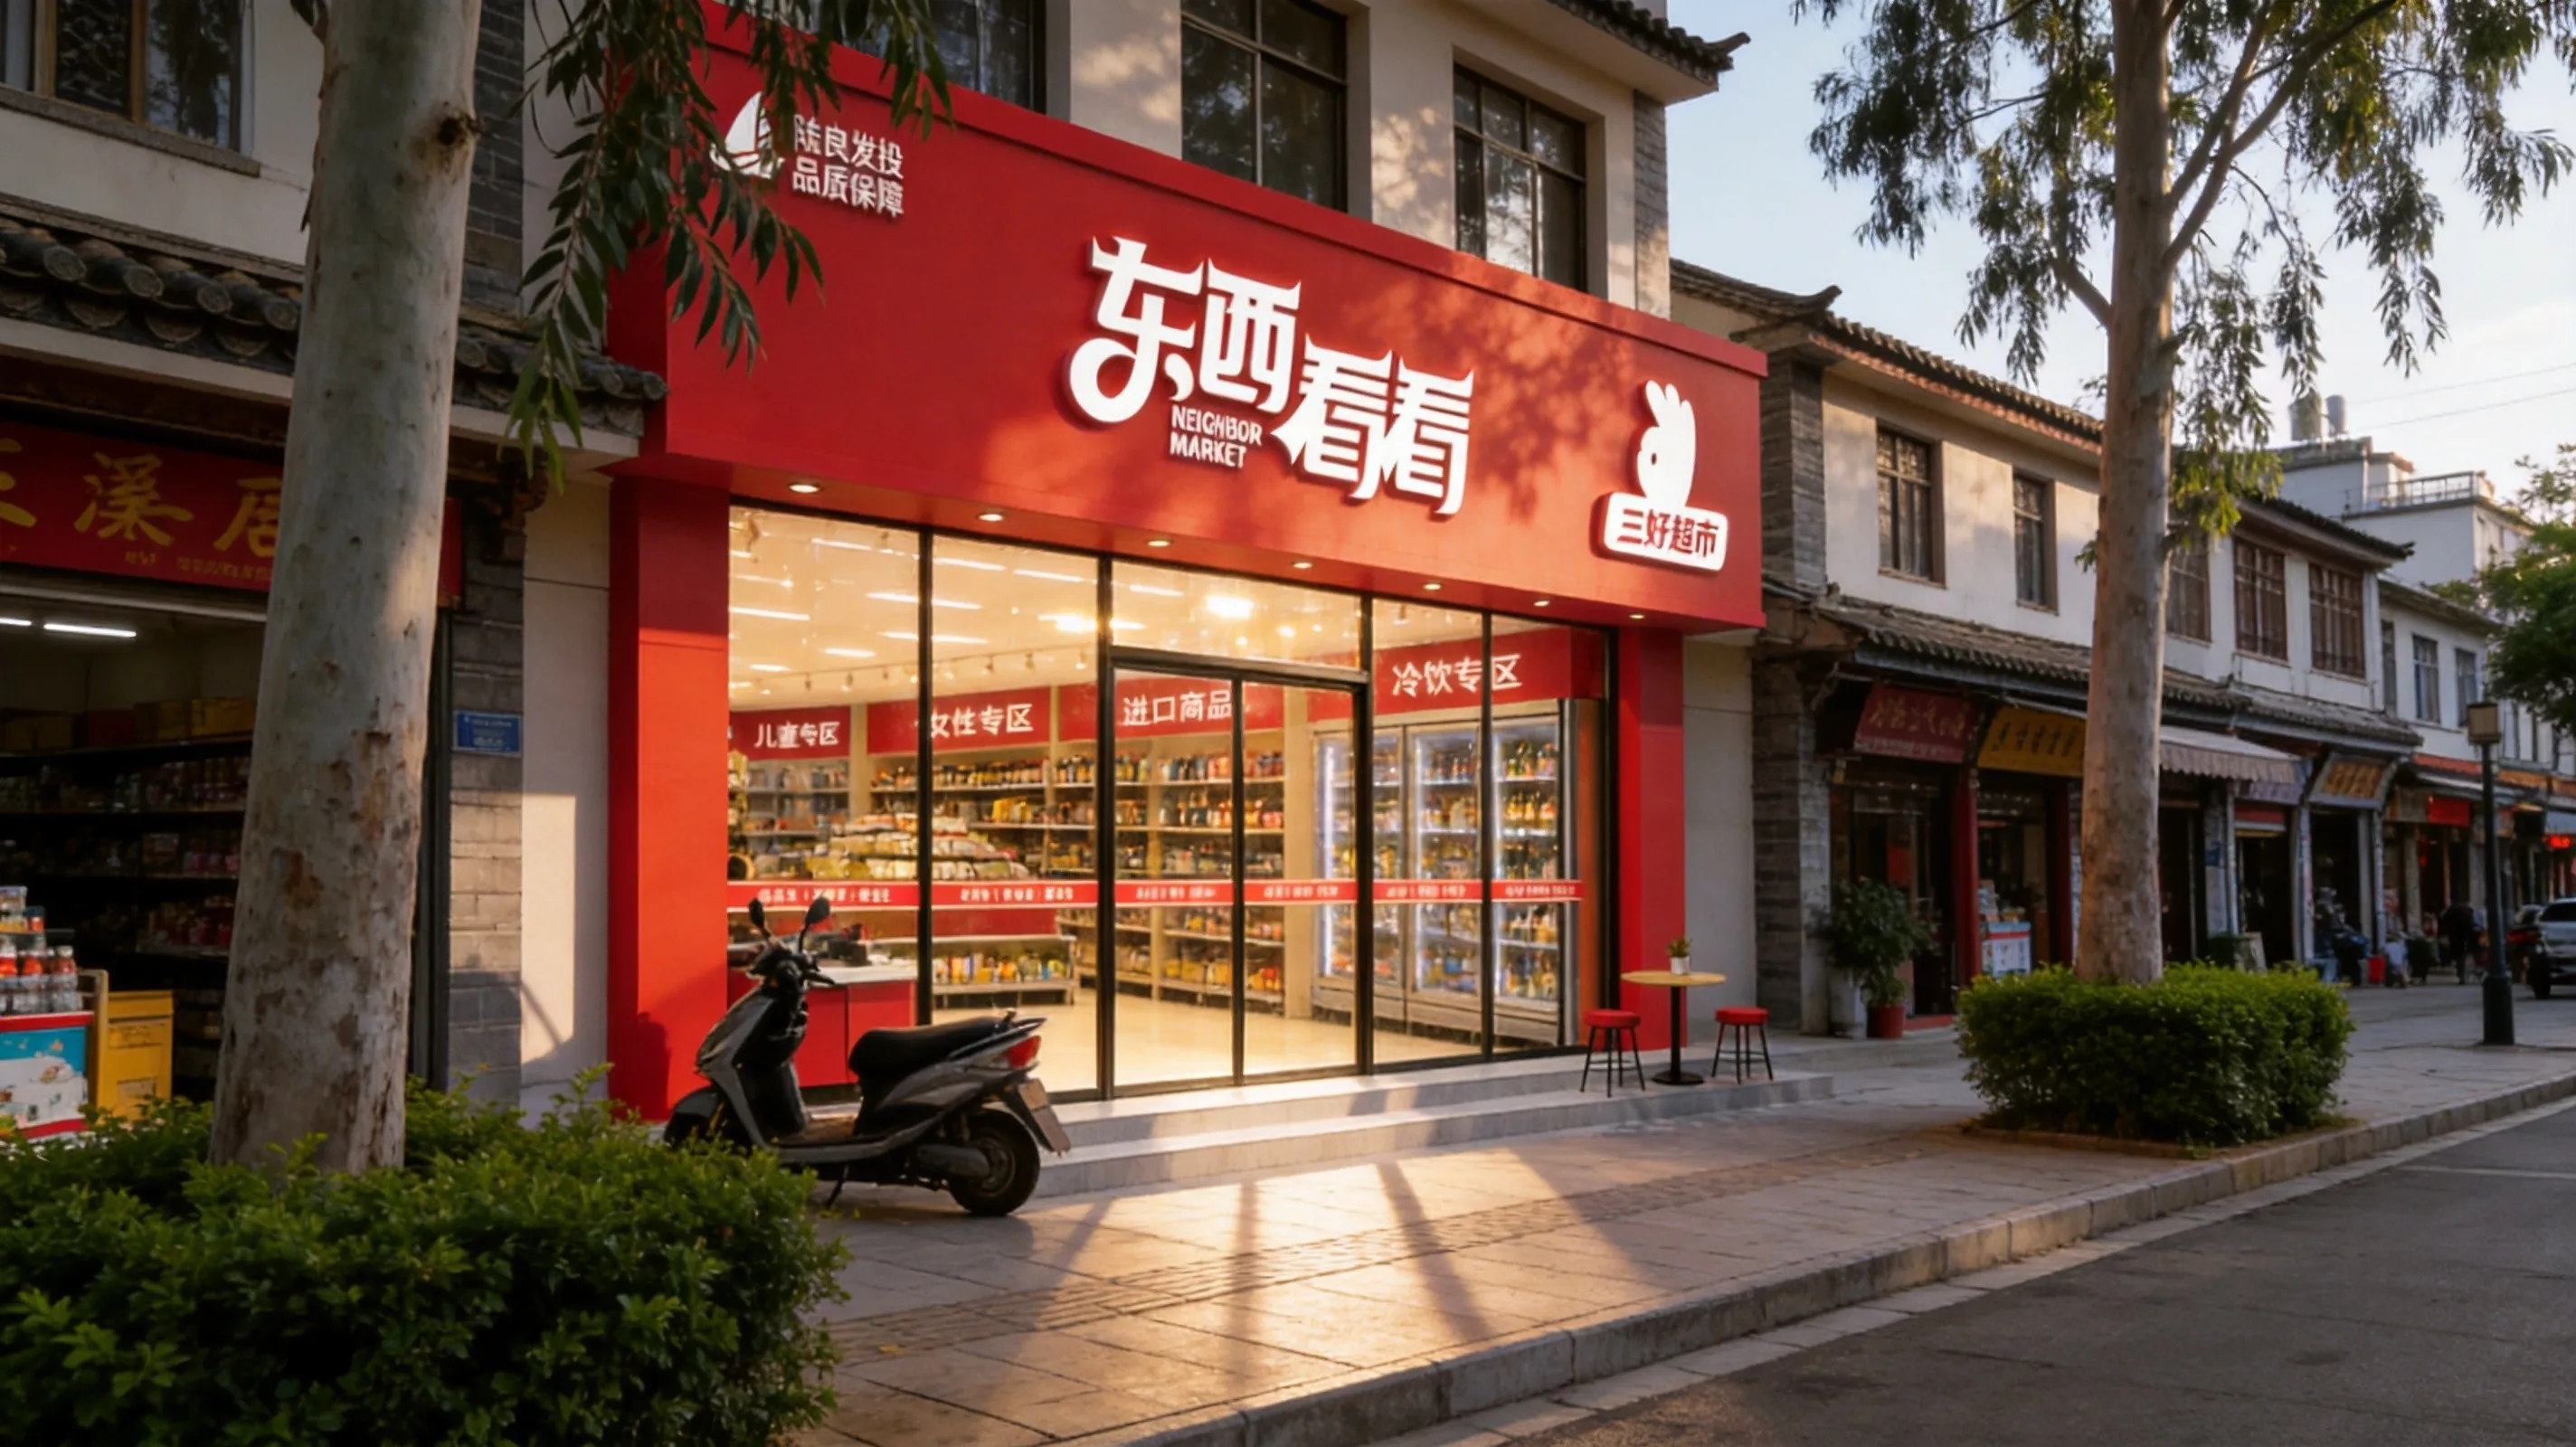
这个牌子叫东西看看·三好便利店。我顺手查了下陆良这个地方,在云南曲靖,是云南面积最大的坝子,常住人口57万多,2025年社会消费品零售总额113.5亿。
113.5亿是个什么概念呢,就是一个县,一年,老百姓买东西花了113个亿。
再往下看,更有意思了。这个项目跟陆良发投公司合作经营,发投,就是地方国企的投融资平台。翻译一下,这是国企下场做便利店。
我本来以为这是个孤例,结果顺着挖下去,发现它踩在了一个很大的浪上。
先说几个我看到时第一反应是???的数据。
下沉市场的人口,占全国大概70%,9到10亿人。县域快消品全渠道销售额同比增长2.5%,上线市场只有0.5%,五倍的差距。但全国Top20的快消厂商里,只有4家在县域市场实现了增长。
蛋糕在变大,但大部分人还没吃到。
还有,2025年全国新开的零食店,47%开在县域,其中70%是社区店。奥乐齐、山姆、盒马这些巨头,也在往县城挤。
为啥大家都盯着县城了?
一个原因是,城市里的便利店、商超卷到飞起,点位早就饱和了。而县城还留着大片空白,租金便宜,竞争散装,谁带着体系进去,谁就是降维打击。
政策也在推。今年8月,商务部等9部门发了个文件,《关于进一步激发下沉市场活力活跃县域消费的意见》,18条举措,这是这些年第一份专门针对下沉市场和县域消费的系统性政策文件。里面几条很具体,县域开超市便利店简化审批,连锁企业可以「一照多址」,深化「千集万店」改造,符合条件的还能申请创业担保贷款贴息。
陆良这个项目,就明说自己在对接口子里提到的县域商业消费季、千集万店的申报通道。
说到这个,我想聊聊县城零售的老格局。
传统小卖部是怎么干活的,进货靠腿,隔几天跑一趟批发市场,扛着货回来;选品靠感觉,老板觉得隔壁小孩爱吃辣条就多进两箱;定价靠隔壁,隔壁卖三块,我绝不敢卖三块五。
这套打法跑了几十年,优点是灵活,有人情味,谁家孩子放学没带钱都能赊账。缺点也明显,散。
散的代价就是,进货价高,商品结构老化,利润薄得像纸。
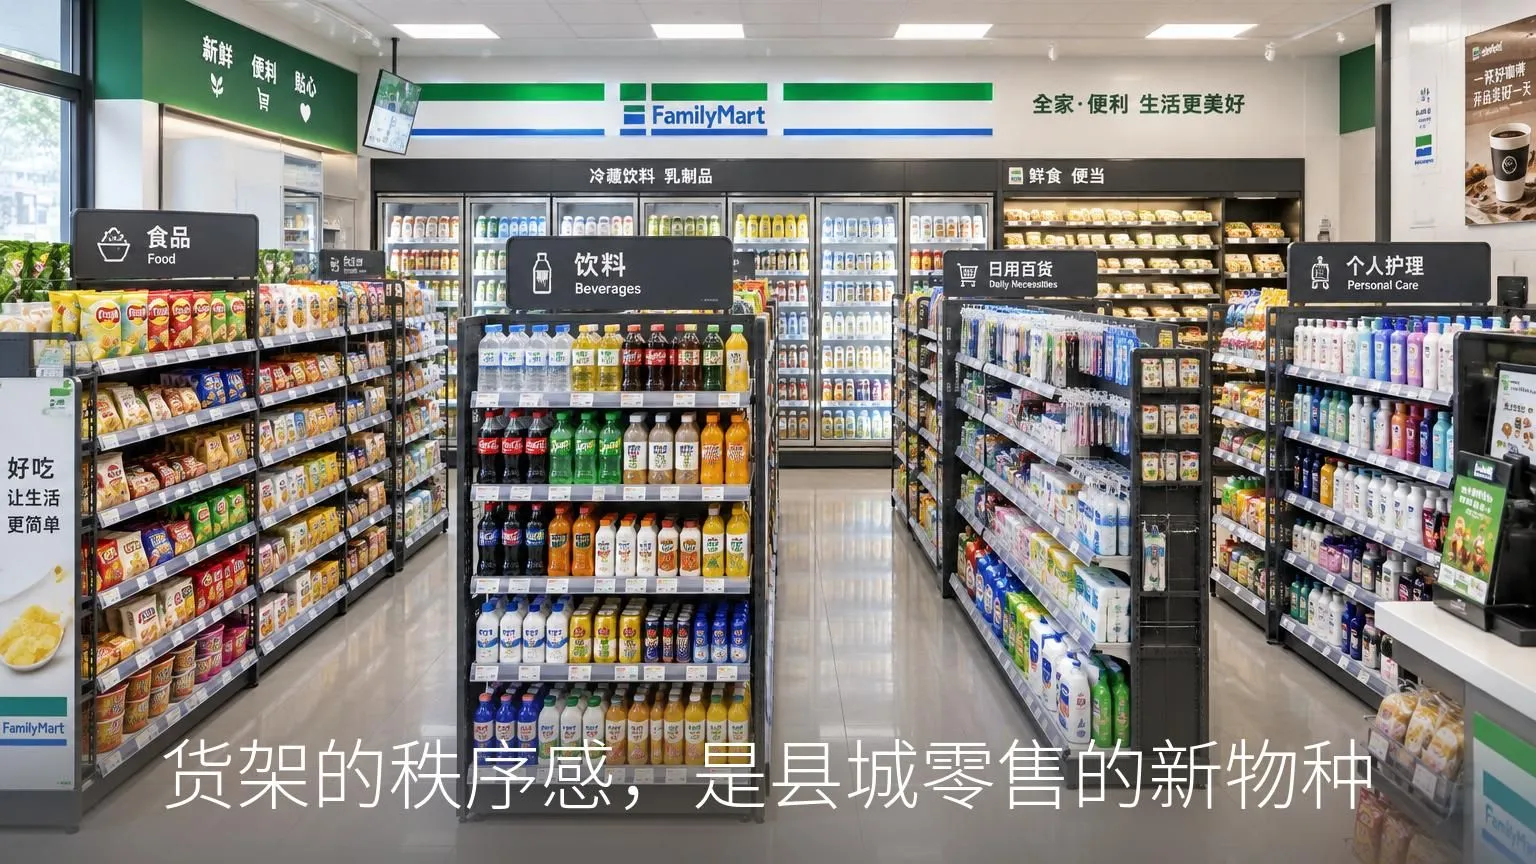
而品牌便利店干的事,不是跟你一家一家抢生意,是收编。
你出店面,出人手,出你攒了十几年的街坊熟人网络。我出供应链,出选品数据,出装修标准,出整套运营SOP。毕马威那份便利店行业报告里管这个叫轻资产加强赋能,讲得直白一点,夫妻店最值钱的资产从来不是那点货,是百米服务半径里的熟人关系,品牌方整合的,恰恰是这个。
作为一个天天写AI的人,我还看到报告里说,智能补货、库存预测、云值守这些AI技术正在全面融进便利店的日常运营。还挺感慨的,AI最先扎实落地的场景之一,居然是县城的货架。
我盯着113.5亿这个数字想了一会儿。
这113.5亿里面,可能有几十块钱,属于一个在昆明打工了八年的陆良人。他可能三十出头,在工地或者物流园干活,住着城中村一个月六百块的单间,每年过年坐大巴回县城,兜里攒下十来万。他想过很多次不出去打了,回老家干点自己的事,但每次一算账就打退堂鼓。开小卖部吧,怕干不过隔壁干了二十年的老店。开餐饮吧,怕自己不是那块料。
他的困境不是没钱,是没人告诉他,一条稳一点的路径长什么样。
写到这里,我猜屏幕前已经有人皱眉了。
加盟,这两个字在县城的名声,说实话已经被搞臭了。奶茶加盟暴雷的,零食加盟割韭菜的,多少人辛苦攒的钱交完加盟费就打了水漂。这种警惕我完全理解,而且我觉得就应该保持警惕。
所以这条招商信息里真正让我觉得不对劲的地方,恰恰是那些反常的细节。
一般的加盟广告,恨不得把「稳赚」两个字纹你脑门上。它反着来,先让你实习,先让你老店挂个招牌试水,甚至把丑话直接写在了明面上,直营店数据只作参考,不承诺加盟店同等业绩,国企是合作经营关系,不构成政府担保兜底。
我很少见到把免责声明当卖点写的招商文案。
但转念一想,这可能才是县城生意该有的样子。县城是熟人社会,一条街的人抬头不见低头见,你忽悠一个,第二天全街都知道了。在县城做零售,骗术的生存空间,其实比大城市小得多。
回到东西看看这个案例,它给了两条路。
一条给没干过的人,先去直营店当一两个月店长,等于花别人的钱上培训班,把开店这件事从想象变成体感。一条给已经开了店的人,老店先挂「东西看看」的招牌,接入总部的集采供应链,客源还是你的客源,但进货价降下来了,商品结构有人帮你调,觉得合适,再往全体系走。
供应链这块多说一句。小卖部和品牌店最大的差距,不在门面,在进货价。总部统一集采统一配送,采购规模上去了,进货价就下来了,利润空间是这么一点点挤出来的。选品也不是拍脑袋,是按县域消费数据配的,既有大牌商品,也留了位置给陆良本地的特产。
当然,该说的丑话我还是得说。
创业就是有风险的,加盟不是买了保险箱。直营店跑通了盈利模型,不代表你的店也能跑通,位置、人手、执行,每个变量都会影响结果。国企背景能给你的,是供应链和政策对接上的确定性,不是业绩承诺。所以不管最后投不投,去直营店实地看看,去赶集日的咨询点聊一聊,把账自己算一遍,这个动作本身就值钱。
聊到这儿,我脑子里突然蹦出来一个特别老的词。
供销社。
我爸妈那代人买东西,去的是供销社,玻璃柜台,售货员从货架上给你拿。后来供销社退场了,小卖部和集贸市场登场,零售变成了千千万万个散装的个体户。现在绕了一圈,国企供应链加标准化便利店,又回来了。
但这次跟供销社不是一回事。供销社是短缺时代配给逻辑的产物,现在这轮是市场逻辑,是把散装的力量重新组织起来。日本7-Eleven上世纪七十年代进日本市场,干的第一件事就是整合街边小商店,把夫妻店变成加盟体系的一部分,几十年下来,日本零售的毛细血管就是这么长出来的。
县城零售现在走的,大概率也是这条路。
所以我后来又把那条差点划走的招商信息翻出来,看了一遍。
一条不起眼的信息背后,是一份九部门的文件,是一个9到10亿人的市场,是一场从供销社到小卖部再到标准化便利店的轮回。
县城和城市之间的信息差,一直都在。以前磨平它,靠的是走出去的人带回来的见闻。现在,可能就藏在这样一条招商信息里。
如果你老家也有类似的机会,别急着投,也别急着划走。去实地看看,去把账算清楚。
磨平信息差这件事,永远值得认真对待。
/ 注意,本项目仅在 SyncMein 的500人小群分享。
/ 谢谢你看完了我的文章,我们下次再见吧。
/ 作者:明察
/ 投稿或爆料,请联系邮箱:mingcha@gqmg.com



暂无评论内容